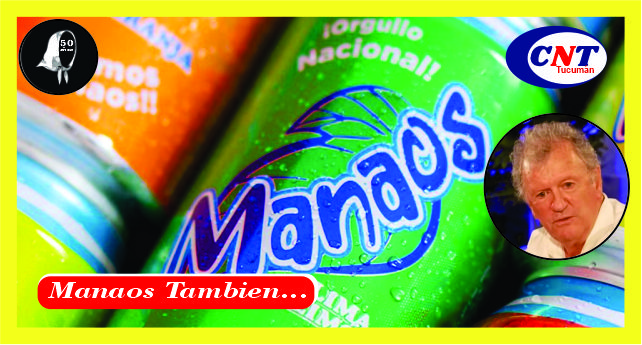
La Cámara Federal de Apelaciones de San Martín confirmó el
procesamiento de Orlando Canido y el embargo de sus bienes en una causa que
investiga presuntas irregularidades tributarias vinculadas con el Impuesto a
las Ganancias de 2020. La decisión también alcanza a Refres Now S.A., la firma
que elabora las bebidas de la marca Manaos.
La resolución fue firmada el 22 de octubre por los jueces
Juan Pablo Salas, Marcelo Darío Fernández y Marcos Morán, integrantes de la
Sala I del tribunal. El documento confirma en todos los puntos recurridos una
decisión previa del Juzgado Federal en lo Criminal y Correccional de Morón N°
3.
El fallo precisa que la revisión abarcó dos aspectos
diferentes del expediente: los sobreseimientos por prescripción de la acción
penal para hechos correspondientes a los períodos fiscales 2017 y 2018, y los
procesamientos y embargos dictados por el hecho vinculado con Ganancias del
período fiscal 2020. La Cámara resolvió mantener el pronunciamiento apelado sin
modificaciones.
La causa tramita bajo el número FSM 5439/2024/4/CA3 y tiene
como querellante a la Agencia de Recaudación y Control Aduanero (ARCA), que
reemplazó a la Administración Federal de Ingresos Públicos (AFIP). La
investigación pone bajo análisis declaraciones juradas, el respaldo de
determinadas operaciones y la situación fiscal de la compañía.
Según la resolución de primera instancia, el embargo
preventivo dispuesto sobre los bienes de Canido asciende a $ 250 millones. La
misma medida patrimonial fue ordenada respecto de Refres Now S.A. Estos
embargos buscan garantizar eventuales responsabilidades económicas en el
proceso y no implican una condena.
El tribunal mantuvo embargos preventivos de 250 millones de
pesos sobre los patrimonios de Canido y de la empresa fabricante de Manaos. El
periodista Gabriel Iezzi dio a conocer el fallo de la Cámara, cuya parte
resolutiva indica: “Confirmar el pronunciamiento apelado en todo cuanto fue
materia de recurso”. El texto fue incorporado al registro de Cámara bajo el
número 12.106.
Entre los puntos que motivaron la investigación figura un
préstamo de $ 650 millones declarado por la empresa. La hipótesis de la
acusación sostiene que la operación pudo haber sido utilizada para justificar
un incremento patrimonial sin respaldo suficiente. Canido afirmó que los fondos
habían sido aportados en efectivo por un tercero identificado en el expediente
como Lorenzo Pizzo.
La querella cuestionó esa explicación al señalar que Pizzo
no habría tenido capacidad económica para otorgar el préstamo en 2020. También
se analizan deducciones tributarias, presunta duplicación de facturación y la
declaración de pasivos cuya existencia y trazabilidad están bajo revisión
judicial.

Titular: AMAYA JUAN PEDRO
Cuit: 20127335649
Facebook: Juan Pedro Amaya
Twitter: @juancoyotuc
San Miguel de Tucumán - Argentina
